La transition énergétique transforme les flux de matières premières : le cuivre s’impose comme un matériau central, au point d’être parfois comparé au pétrole du XXIe siècle. Les projets d’électrification, des réseaux électriques et des énergies renouvelables font exploser la demande, tandis que l’offre reste contrainte par l’épuisement des gisements et des risques géopolitiques. Ce décalage nourrit une forte inflation sur le marché des matières premières et oblige à repenser la durabilité des chaînes d’approvisionnement.
Le cuivre devient l’indicateur avancé de la transition énergétique
Les projections montrent une montée en charge significative : une hausse de la demande proche de 70 % d’ici 2050, soit un besoin annuel dépassant les 50 millions de tonnes. Cette dynamique tient à la convergence de l’électrification des transports, du déploiement massif du solaire et de l’éolien, et de la croissance des centres de données.
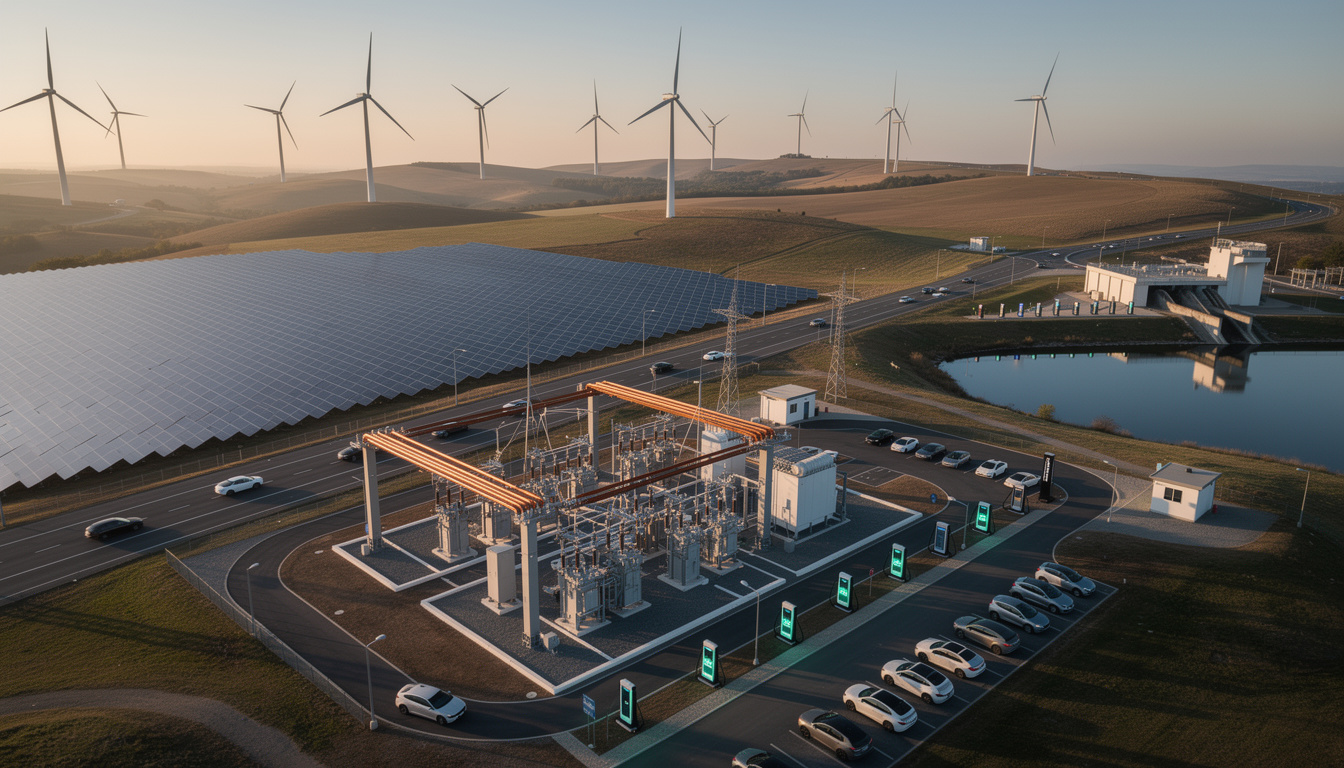
Sur le terrain, la métaphore des murets en pierres sèches est parlante : construire une transition prend du temps, exige des fondations solides et une vision sur plusieurs décennies. La technique prime — comme en génie civil, on ne peut pas accélérer le temps d’altération des roches pour trouver plus de minerai.
Explosion de la demande : véhicules électriques, solaire, éolien et data centers
Un véhicule électrique utilise environ quatre fois plus de cuivre qu’un véhicule thermique, ce qui explique que le transport puisse voir sa part de consommation mondiale grimper sensiblement dans les décennies à venir. Les parcs solaires et éoliens nécessitent des quantités importantes pour câbles, onduleurs et alternateurs, avec des croissances annuelles projetées significatives.
La digitalisation accroît la pression : les centres de données pourraient multiplier leur consommation par six d’ici 2050, transformant le cuivre en un composant critique des infrastructures numériques et énergétiques.
Insight clé : électrification + énergies renouvelables = pression structurelle sur le cuivre, ce qui appelle des stratégies techniques et industrielles plutôt que des réponses uniquement financières.
Contraintes d’offre : mines en déclin, coûts d’expansion et géopolitique
La réalité géologique pèse lourd : les mines existantes voient leurs teneurs diminuer et la production pourrait reculer d’environ 15 % d’ici 2035. Les nouveaux projets miniers accumulent retards et surcoûts — les dépenses prévues pour 2025‑2034 atteignent ~250 milliards de dollars, avec un risque financier accru pour les investisseurs.
Les principaux pays producteurs font aussi l’objet de tensions sociales et politiques : grèves et interruptions au Chili et au Pérou, sanctions sur certains métaux, et une chaîne logistique globalisée vulnérable. Ce cocktail amplifie la volatilité du marché des matières premières.
Illustration concrète : une PME d’énergie renouvelable a dû revoir son planning quand des câbles attendus six semaines ont mis six mois à arriver — les coûts et délais s’en ressentent immédiatement. La sécurité d’approvisionnement devient un impératif stratégique.
Prix et trajectoires : vers une inflation durable
Des analyses prévoient des déficits primaires significatifs dès le milieu des années 2020, avec des estimations pointant des millions de tonnes manquantes. Cette tension se traduit par une tendance haussière des cours et une volatilité accrue, impactant les coûts de construction d’infrastructures et la compétitivité industrielle.
Pour les décideurs du BTP et les industriels, l’anticipation des prix impose de revisiter les contrats d’achat, les clauses d’indexation et les calendriers de déploiement afin de limiter l’effet sur les marges.
Recyclage, substitution et politique industrielle : pistes concrètes pour réduire la vulnérabilité
Le recyclage du cuivre peut jouer un rôle majeur mais ne suffit pas seul : la part du cuivre recyclé pourrait passer d’environ 33 % aujourd’hui à près de 50 % d’ici 2050, et le taux de récupération est attendu autour de 56 % d’ici 2035. Ces gains demandent investissements et normes claires.
Sur le plan pratique, améliorer la collecte des déchets électroniques et favoriser les circuits locaux de recyclage réduisent la dépendance aux importations. De même, des incitations à l’achat durable et à la durabilité des produits limitent les flux de matière perdue.
Insight opérationnel : renforcer les capacités nationales de recyclage et signer des accords internationaux pour sécuriser les flux sont des leviers concrets pour atténuer les risques du marché.
Voies d’action techniques et éthiques
Il faut combiner innovations techniques (amélioration des procédés d’extraction et de raffinage, substitution partielle par l’aluminium quand c’est pertinent) et politiques publiques (incitations à l’économie circulaire, normalisation des procédures de recyclage). Ces mesures préserveront les ressources naturelles et limiteront le risque de nouvelles dépendances.
Exemple sur le terrain : une coopérative de pose de réseaux a intégré des clauses favorisant l’emploi de câble avec teneur recyclée, réduisant son exposition aux hausses de prix tout en respectant des critères sociaux et environnementaux.
Phrase-clé : stratégie coordonnée = moins de ruptures, plus de durabilité.
A retenir : cuivre, marché et transition énergétique 🔍
• Demande en forte hausse liée à l’électrification et aux énergies renouvelables 🌿.
• Risque de déficit d’offre face au déclin des mines et aux retards de projets ⛏️.
• Pression sur les prix et volatilité sur le marché des matières premières 💵.
• Recyclage utile mais insuffisant sans politiques coordonnées et investissements technologiques 🔄.
En tant qu’ingénieure attachée à la durabilité et à l’optimisation technique, la trajectoire est claire : il faut agir sur les procédés, la régulation et la chaîne circulaire pour que la transition énergétique ne bute pas sur l’accès aux matériaux stratégiques. Garder le sens de l’artisanat — comme pour un muret en pierres sèches — aide à concevoir des solutions durables et résistantes au temps. 🧱
Allez, on continue à construire, intelligemment et durablement. 🏗️🌿🧱📐

