Helios vs Green‑Got : face à face entre deux néo‑banques françaises qui promettent une finance durable et une économie verte plus concrète. Cet article décortique leurs offres, leurs engagements réels en matière d’écologie et d’énergie renouvelable, et aide à choisir selon ses usages et ses priorités en France. 🌱⚡
Helios vs Green‑Got : comparatif des offres de néo‑banques vertes en France
Le marché des banques vertes s’est étoffé ces dernières années, avec des acteurs qui jouent la transparence sur la destination des dépôts. Les deux acteurs ici étudiés proposent un compte courant, une carte souvent écoresponsable et une assurance‑vie verte, mais leurs approches diffèrent sur le financement des projets et la gamme de services. ✅
Helios : la néo‑banque pour qui chaque euro compte (problème, solution, exemple)
Problème : de nombreux clients cherchent à éviter que leur argent finance des industries polluantes, mais peinent à obtenir des preuves concrètes. Helios répond à ce besoin en adoptant une politique contractuelle d’exclusion des projets fossiles. ✊
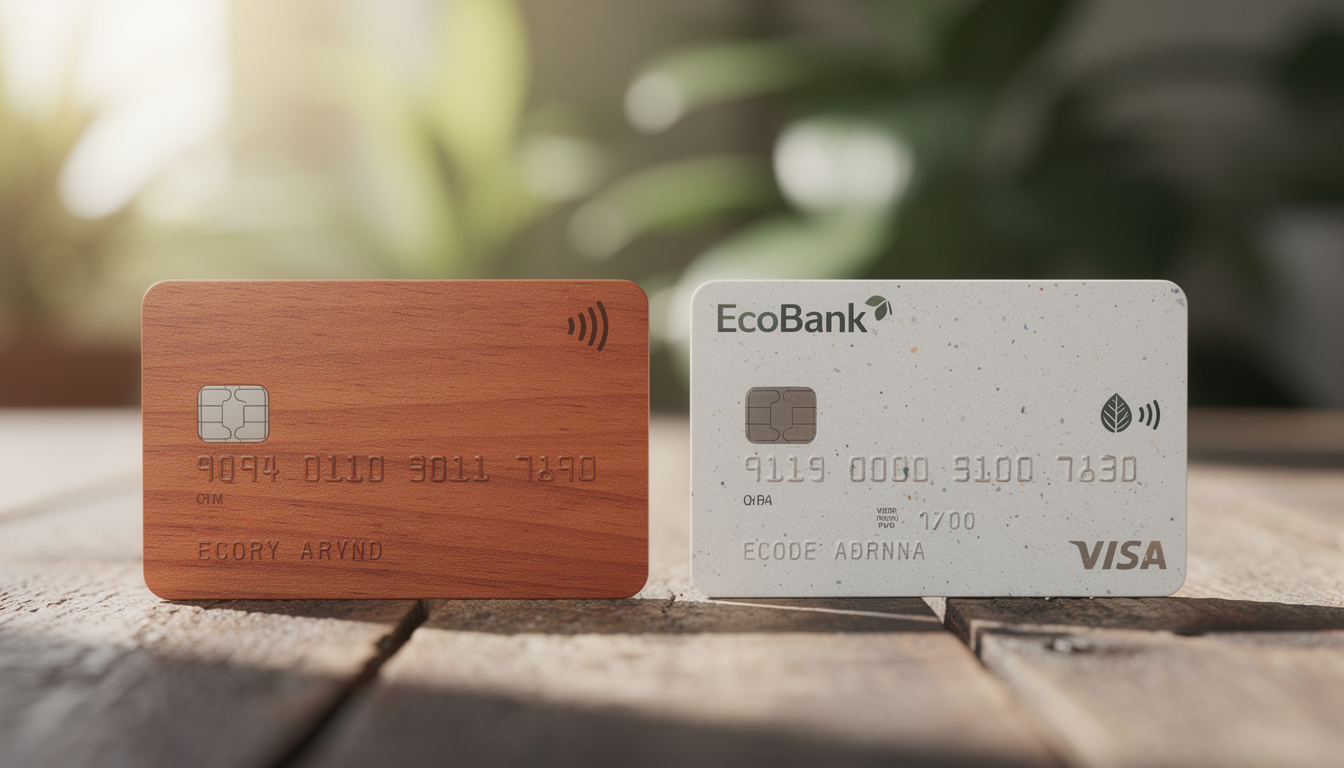
Solution : Helios indique des investissements ciblés, comme le soutien à des centrales photovoltaïques intégrées à l’agriculture, des acteurs de l’hydrogène ou des entreprises innovantes dans le recyclage du plastique. Le modèle met l’accent sur la traçabilité des financements et propose une carte en bois de cerisier. 💳🌿
Exemple : Camille, professeure des écoles qui installe des panneaux solaires sur son toit, a comparé les offres et retenu Helios pour son engagement explicite auprès de projets photovoltaïques et sa possibilité de compte commun sans surcoût. Insight : pour les personnes cherchant une exclusion ferme des énergies fossiles, Helios apparaît comme une option transparente et ambitieuse.
Green‑Got : une banque verte orientée service et communauté (problème, solution, exemple)
Problème : l’épargne responsable doit être simple à utiliser pour se diffuser au plus grand nombre, sinon elle reste marginale. Green‑Got mise sur l’expérience client et des fonctionnalités engageantes pour faciliter l’adhésion. 🌍
Solution : l’offre comprend un compte courant, une carte en bois de cerisier ou en PVC recyclé, l’arrondi solidaire à chaque paiement, une assurance‑vie verte accessible indépendamment du compte courant et un compte pro pour indépendant·es. L’application permet de suivre l’impact écologique des dépenses et les évolutions sont souvent dictées par le vote des clients. ✅
Exemple : pour Paul, artisan en mobilité douce, le cashback chez des enseignes écoresponsables et l’absence de frais à l’étranger sur certains forfaits ont fait pencher la balance vers Green‑Got. Insight : quand l’usage quotidien et la pédagogie sont prioritaires, Green‑Got rend la transition accessible et collective.
Limites des néo‑banques vertes et rôle réel dans la finance durable
Problème : l’impact des néo‑banques reste limité si elles ne gèrent pas une masse critique d’actifs ou ne disposent pas d’une licence bancaire complète. Beaucoup sont des établissements de paiement ou de monnaie électronique, donc incapables d’octroyer des crédits à grande échelle. ⚠️
Solution : la transparence et les exclusions sectorielles constituent des leviers concrets : publier la liste des financements, refuser les industries fossiles, proposer des produits ISR ou une assurance‑vie verte. Des acteurs de réseau comme la NEF ou le Crédit Coopératif montrent qu’un engagement durable est possible à plus grande échelle, même si leurs services diffèrent. 💪
Exemple : le Livret de Développement Durable et Solidaire (LDDS) illustre la problématique : ces fonds doivent soutenir l’amélioration énergétique, mais leur affectation reste peu visible chez certains établissements. Insight : la transparence sur l’utilisation des dépôts est souvent plus déterminante que la seule communication marketing.
Que veulent dire concrètement services bancaires et impact ?
Problème : la plupart des consommateurs confondent ergonomie d’app et politique d’investissement. Un service bancaire performant ne garantit pas des choix d’investissement verts. 🔍
Solution : évaluer simultanément l’expérience (tarifs, fonctionnalités, cartes durables) et la politique d’investissement (exclusions, projets financés, statuts de société à mission). Les placements ISR, l’assurance‑vie verte et les partenariats locaux complètent l’offre. 🌱
Exemple : une PME locale souhaitant financer une flotte de vélos électriques cherchera une banque qui octroie des prêts dédiés, pas seulement un compte courant écoresponsable. Insight : pour agir à l’échelle territoriale, il faut coupler les services quotidiens à des capacités de financement adaptées.
Comment choisir sa banque verte en 2026 : critères pratiques
Problème : entre promesses marketing et réalité, il est difficile de trancher. Les choix doivent s’appuyer sur des critères vérifiables. ✅
Solution : privilégier la transparence sur les investissements, la présence d’un statut ou d’un comité de mission, l’existence d’options d’épargne ISR ou d’une assurance‑vie verte, la clarté tarifaire et l’adéquation des services bancaires aux besoins (compte pro, dépôt d’espèces, paiements à l’étranger). 🌍
Exemple : Camille a retenu Helios pour l’affectation claire des dépôts au photovoltaïque ; Paul a choisi Green‑Got pour l’expérience utilisateur et les outils pédagogiques. Insight : le meilleur choix dépend du compromis entre impact affiché, services quotidiens et prix.
En résumé : Helios et Green‑Got incarnent deux façons complémentaires d’inscrire la finance durable dans le quotidien. L’une privilégie la traçabilité stricte des projets, l’autre mise sur l’adhésion collective et l’usage simple. Pour passer à l’action, il convient d’exiger des preuves, de comparer les offres sur les usages réels et de soutenir les initiatives qui allient transparence et montée en puissance territoriale. 🌱

