J’ai placé 1 000 € dans un fonds « vert » : l’intitulé sonne bien, mais la réalité financière et opérationnelle mérite d’être lue comme un plan de chantier plutôt qu’un slogan publicitaire. Ce texte décortique le flux réel de capitaux, le bilan environnemental attendu et les verrous pratiques qui freinent la transformation vers une économie verte. 📐🐝
Que finance réellement un fonds vert en 2026 ? Transparence, labels et finalités
La notion de fonds vert recouvre aujourd’hui des véhicules variés : ETF, OPCVM, obligations vertes ou fonds d’investissement à impact. Leur point commun se résume en une intention affichée de favoriser la transition énergétique et les énergies renouvelables, mais l’écart entre l’intention et l’usage effectif des ressources peut être large.
Les repères réglementaires et de labellisation — de l’ISR à Greenfin en passant par les classifications SFDR (« article 6», « article 8», « article 9») — aident à cartographier les ambitions. Pourtant, la coexistence de ces normes crée une densité d’informations difficile à interpréter pour l’épargnant. Cette opacité rend essentiel l’examen du bilan environnemental concret du fonds. C’est le critère décisif. 📐
Vision : comment les labels façonnent l’objectif d’impact
Les labels définissent des cadres différents. Un fonds classé article 9 SFDR revendique un objectif d’impact mesurable, tandis qu’un article 8 intègre des critères ESG sans forcément viser un résultat environnemental direct. Les agences de notation ESG (MSCI, Refinitiv, Morningstar) fournissent des grilles, mais leur méthodologie varie et demande un regard critique.
Pour l’investisseur attentif, un label n’est pas une fin en soi : la question centrale demeure la traduction en projets concrets — fermes éoliennes, rénovation thermique de bâtiments, obligations vertes finançant des réseaux de chaleur. Comprendre la méthodologie d’allocation est la première clef pour éviter le greenwashing. C’est un travail de géomètre avant d’être un exercice de foi. Insight : un label robuste doit produire un résultat mesurable. 🐝
La vidéo ci‑dessus illustre pourquoi la réglementation SFDR a changé les pratiques des gestionnaires et comment distinguer un véritable investissement durable d’une simple opération marketing. Une lecture technique des rapports d’impact reste indispensable pour vérifier la cohérence entre stratégie et pratique.
Réalisation : où vont concrètement les 1 000 € injectés dans un fonds vert ?
Dans une simulation réaliste, une part des capitaux finance des énergies renouvelables (par ex. panneaux solaires et éolien), une autre est allouée à des obligations vertes finançant des programmes de rénovation énergétique des bâtiments, et une fraction sert d’ingénierie financière pour accompagner des projets locaux de régénération urbaine. Le reste couvre la trésorerie, les frais de gestion et l’exposition aux marchés actions « durables ». Cette répartition implique une volatilité liée aux cycles des matières premières et à la concentration sectorielle.
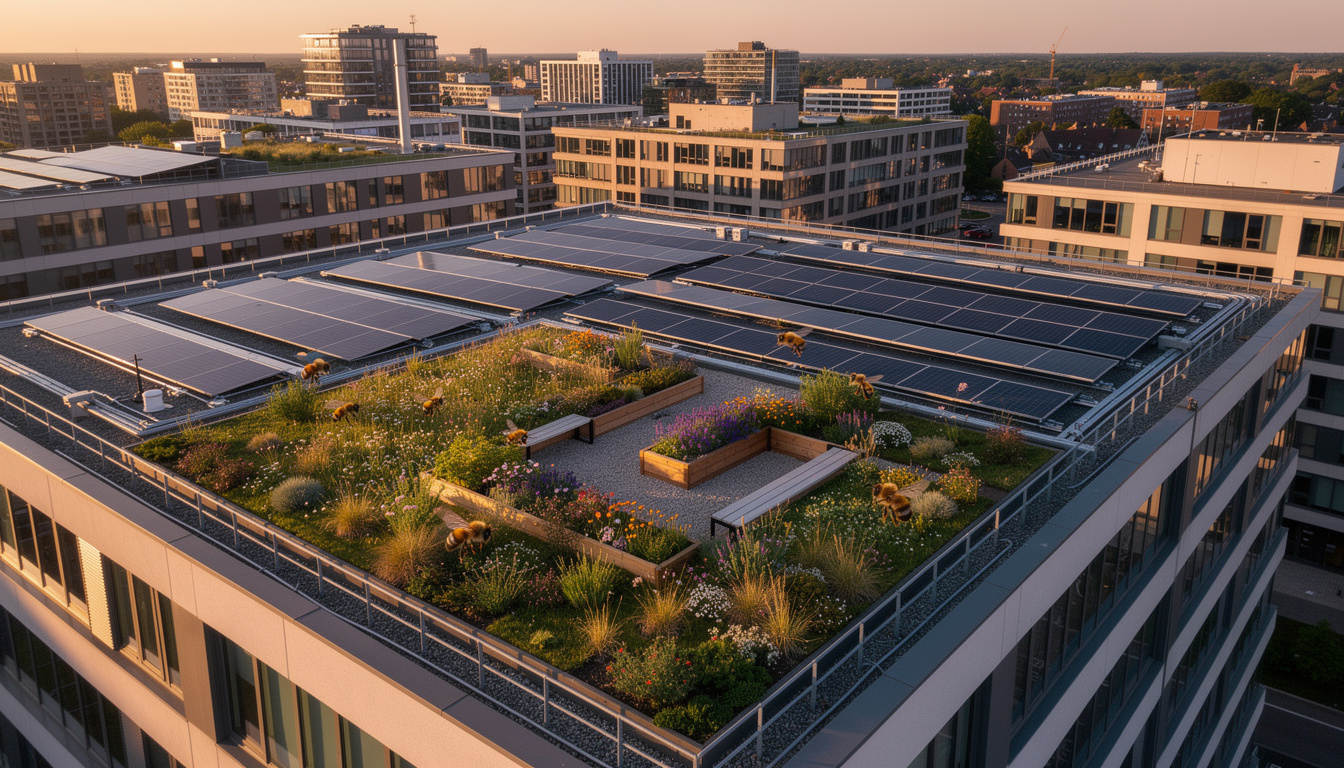
Pour rendre cela concret, prendre l’exemple de la coopérative fictive La Ruche Urbaine aide : sur un projet de rénovation thermique d’un petit immeuble collectif, un fonds vert peut financer l’isolation, l’installation de capteurs solaires et la création d’un toit‑jardin qui améliore l’inertie thermique et la biodiversité. L’impact écologique se mesure alors en réduction d’émissions et en gains d’inertie thermique. Clef d’analyse : suivre la part réellement dédiée aux actifs « on‑the‑ground » plutôt qu’aux titres financiers. 🏢🌞
Pour aller plus loin sur les liens entre spéculation, alimentation et transition, lire une analyse pratique en lien avec la spéculation sur les denrées et ses effets sur les projets verts : analyse sur la spéculation des denrées en Europe. Ce type d’enquête permet de comprendre les externalités qui affectent la viabilité des projets. Insight : l’impact passe par la matérialité des actifs financés.
La seconde vidéo compare performances et résilience des fonds verts face à des crises récentes. Les rendements peuvent être comparables aux fonds traditionnels, mais la diversification et les frais influencent le rendement net. Vérifier les rapports sur trois ans reste une pratique de terrain incontournable.
Risques, défauts de labellisation et garde‑fous pour une finance responsable
Les principaux risques sont la concentration sectorielle, le greenwashing et la variabilité des méthodologies ESG. La pluralité des labels complexifie la comparaison : deux fonds estampillés « vert » peuvent avoir un profil de risque et d’impact très différent. Les décisions politiques et la volatilité réglementaire introduisent un aléa supplémentaire.
Pour se protéger, il convient d’exiger la transparence sur la ventilation sectorielle, de consulter le bilan environnemental annuel et de vérifier les exclusions sectorielles appliquées. L’investisseur prudent doit également comparer les frais de gestion et vérifier si le fonds publie des preuves d’impact vérifiables. Phrase‑clé : la rigueur documentaire sépare les vrais engagements des postures commerciales.
Vision future : penser le capital comme un flux à orienter vers la régénération, en privilégiant le bioclimatisme, la densité urbaine bien conçue et la réhabilitation plutôt que le neuf systématique. L’image de l’abeille reste utile : elle optimise les flux, mutualise les ressources et mesure son succès à la résilience de la ruche. Le vrai pari de la finance éthique est d’aligner rendement et service rendu au territoire, en transformant chaque euro investi en gains énergétiques et en gains de bilan environnemental. 📐🐝🏢🌞
Pour approfondir les liens entre marchés, régulation et projets locaux, consulter également ce dossier pratique : dossier complet sur l’économie verte.

