Assurance climat : la mécanique du risque se désagrège et la maison inassurable cesse d’être une hypothèse. Dans un paysage où les catastrophes naturelles deviennent récurrentes, chaque plan de construction et chaque contrat d’assurance se lisent désormais comme une carte de vulnérabilité.
Assurance climat et primes d’assurance : quand le modèle sature
Le modèle assurantiel français, construit autour du régime CatNat, montre des signes évidents de saturation. En 2024, les pertes liées aux sinistres climatiques ont poussé les montants vers des niveaux historiques, avec un coût global rapporté supérieur à 8 milliards d’euros pour le secteur, tandis que des évaluations sectorielles ont chiffré à près de 5 milliards d’euros les dégâts directement imputables aux intempéries sur l’habitation.
Conséquence : une multiplication des primes d’assurance, des franchises relevées et des exclusions ciblées, notamment pour la sécheresse et les inondations. Ce basculement transforme la logique de mutualisation historique en une sélection renforcée des risques. Insight : la prime reflète désormais la géographie du climat autant que l’état d’un logement.
La mécanique des refus et la carte des territoires à risque
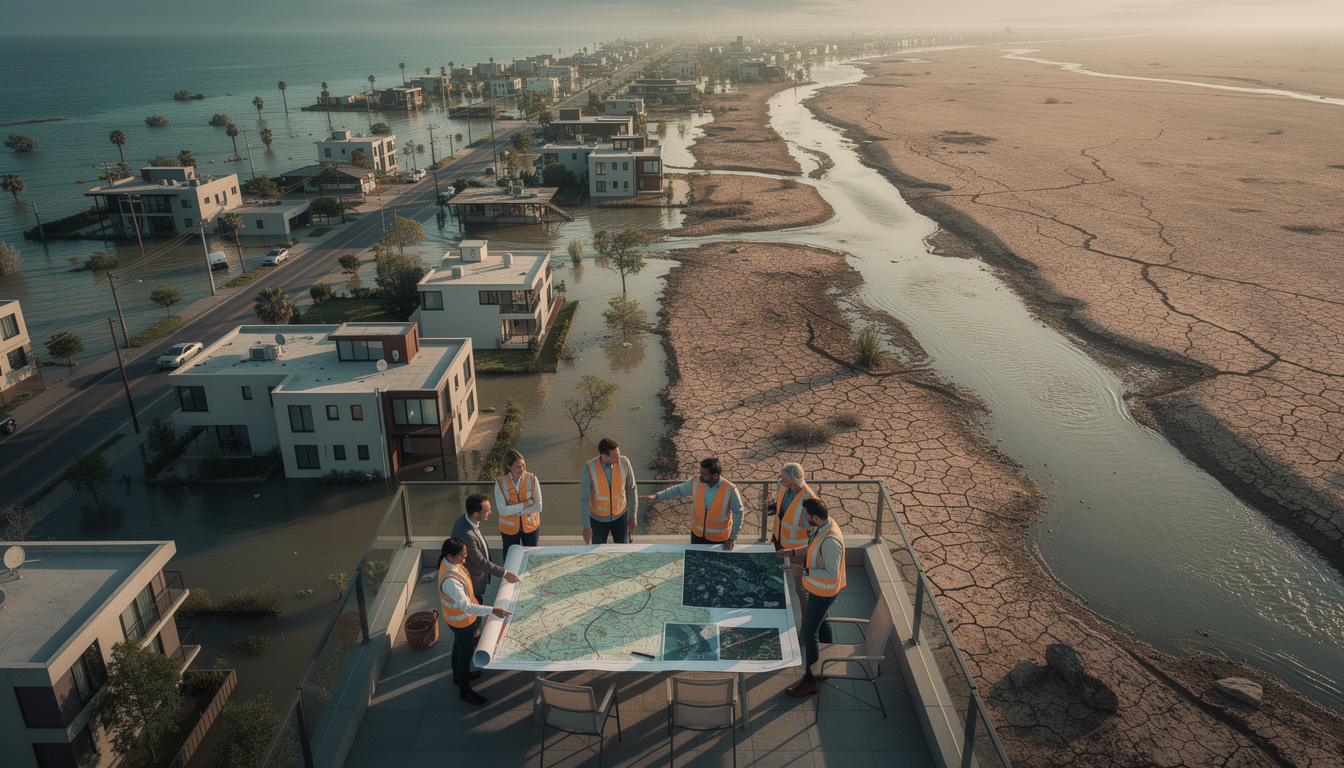
Sur le terrain, des assureurs restreignent leur offre dans les zones les plus exposées : littoraux vulnérables à la submersion, plateaux argileux sensibles à la sécheresse, vallées inondables. Ces pratiques engendrent une bifurcation du marché immobilier : certains quartiers voient les cotisations doubler, d’autres peinent à trouver un contrat. Exemple concret : la famille Moreau, propriétaire en zone argileuse, fait face à une franchise sécheresse passée de 380 € à 1 520 € et à une difficulté croissante pour obtenir une couverture complète.
Pour cartographier ces dynamiques et anticiper les risques locaux, il est utile de consulter des ressources spécialisées sur les zones d’inondation et leur évolution. Insight : la géographie du risque redessine la valeur patrimoniale.
Risques climatiques structurels : sécheresse, inondations et mouvement de terrain
La montée des sinistres n’est pas seulement quantitative ; elle est qualitative. Les dégâts liés à la sécheresse provoquent des pathologies structurelles longues et coûteuses (fissures profondes, affaissements, reprise en sous-œuvre) qui font exploser le coût moyen par sinistre.
Dans ce contexte, l’adaptation climatique devient un critère d’assurabilité. Les propriétés dotées d’ouvrages de prévention, d’une gestion des eaux et d’aménagements bioclimatiques voient leur exposition diminuer. Pour les terres agricoles attenantes, des solutions comme les cultures résistantes à la sécheresse offrent des leviers complémentaires pour réduire la vulnérabilité locale, comme le montre l’analyse sur les cultures adaptées aux sécheresses. Insight : réduire le risque commence par modifier le paysage et la pratique agricole autour du bâti.
Vision et Réalisation : repenser la maison pour rester assurée
Vision : imaginer la maison comme nœud d’un réseau de flux — eau, chaleur, circulation — où la densité des interventions (aménagements de terrain, inertie thermique, bioclimatisme) réduit l’exposition. Cette approche épouse une métaphore d’apiculture : chaque ruche (quartier) optimise ses ressources pour résister collectivement aux stress.
Réalisation : sur le chantier, cela signifie revoir les fondations, améliorer la gestion des eaux pluviales, augmenter l’inertie thermique des parois, et intégrer des techniques de régénération urbaine pour diminuer la charge sur l’assureur. Des expérimentations locales montrent qu’un bouquet de mesures peu coûteuses appliquées à l’échelle d’un pâté de maisons peut réduire sensiblement les sinistres déclarés. Insight : l’investissement technique ciblé permet de conserver une assurabilité acceptable.
Gestion des risques et politiques publiques : rebâtir la mutualisation
À l’échelle nationale, les pistes débattues incluent un renforcement du financement CatNat, une meilleure mutualisation inter-assureurs et l’intégration systématique des risques climatiques dans les documents d’urbanisme. Ces leviers visent à éviter la formation d’un marché immobilier à deux vitesses et à maintenir l’accès à l’assurance pour les ménages les plus vulnérables.
Sur le plan opérationnel, cela implique d’imposer des normes de construction adaptées aux risques climatiques et de financer des mesures d’adaptation climatique collectives, plutôt que de se reposer sur des relèvements de franchises qui pèsent directement sur les foyers. Insight : la protection pérenne passe par la coordination entre urbanisme, assurance et ingénierie du paysage.
Cas fil conducteur : la transformation d’un lotissement exposé
Un projet pilote imaginé autour de la famille Moreau transforme un lotissement en zone tampon : inversion des flux d’eau par tranchées végétalisées, plantation d’arbres pour stabiliser la nappe et maintien d’une inertie thermique sur les maisons. Les coûts initiaux sont compensés par une baisse mesurable des sinistres et une stabilisation des primes sur cinq ans.
Cette trajectoire illustre que la gestion des risques passe par la régénération de l’existant et l’urbanisme tactique, non par une course aux nouvelles constructions. Insight : agir localement, sur le bâti et les abords, réduit les risques et protège la valeur patrimoniale.
Pour aller plus loin et comprendre d’autres leviers de transition (mobilité, financement vert), des dossiers complémentaires explorent des solutions connexes sur le même thème.
Réflexion finale : le territoire se reconstruit sous la contrainte du changement climatique — l’enjeu est de transformer cette contrainte en opportunité de résilience collective. 📐🐝🏢🌞

