Le vrac a franchi une étape de visibilité en 2026, mais la dynamique peine à se transformer en adoption massive. Ce texte analyse pourquoi le vrac connaît une sector stagnation et propose des pistes techniques et humaines pour une relance crédible et scalable.
Le vrac en 2026 : état des lieux et limites d’une filière promise à la consommation durable
Sur le terrain, les chiffres décrivent une adoption réelle mais modérée : 59% des Français ont déjà acheté en vrac et seuls 11% le font plusieurs fois par semaine, selon le baromètre récent de l’Observatoire du Consommateur Contemporain. La réglementation a poussé la filière — le décret de novembre 2025 fixe un objectif clair de 20% de surface dédiée aux produits sans emballage primaire dans les commerces >400 m² — mais les conversions restent lentes.
La lecture technique montre un paradoxe : les systèmes de traçabilité et les solutions logistiques existent, pourtant la distribution classique peine à intégrer le modèle sans alourdir les coûts opérationnels. Insight : une ambition réglementaire sans adaptation logistique et économique locale n’entraîne pas automatiquement un basculement des comportements.
Pourquoi le marché stagne : prix, hygiène et organisation du consommateur
Les freins cités par les consommateurs le confirment : l’hygiène (38%) et le prix (36%) dominent les réticences, tandis que l’obligation de prévoir des contenants inquiète 33% des non-consommateurs. Ces barrières traduisent un défi comportemental : le comportement consommateur ne change pas seulement par conviction, il change par praticité et confiance.
Sur le plan éthique, il faut combattre le greenwashing et garantir des protocoles sanitaires clairs (fiches HACCP adaptées aux circuits vrac, procédures de lavage certifiées pour contenants réutilisables). Insight : sans garanties sanitaires visibles et prix perçus comme attractifs, la courbe d’adoption restera aplatie.
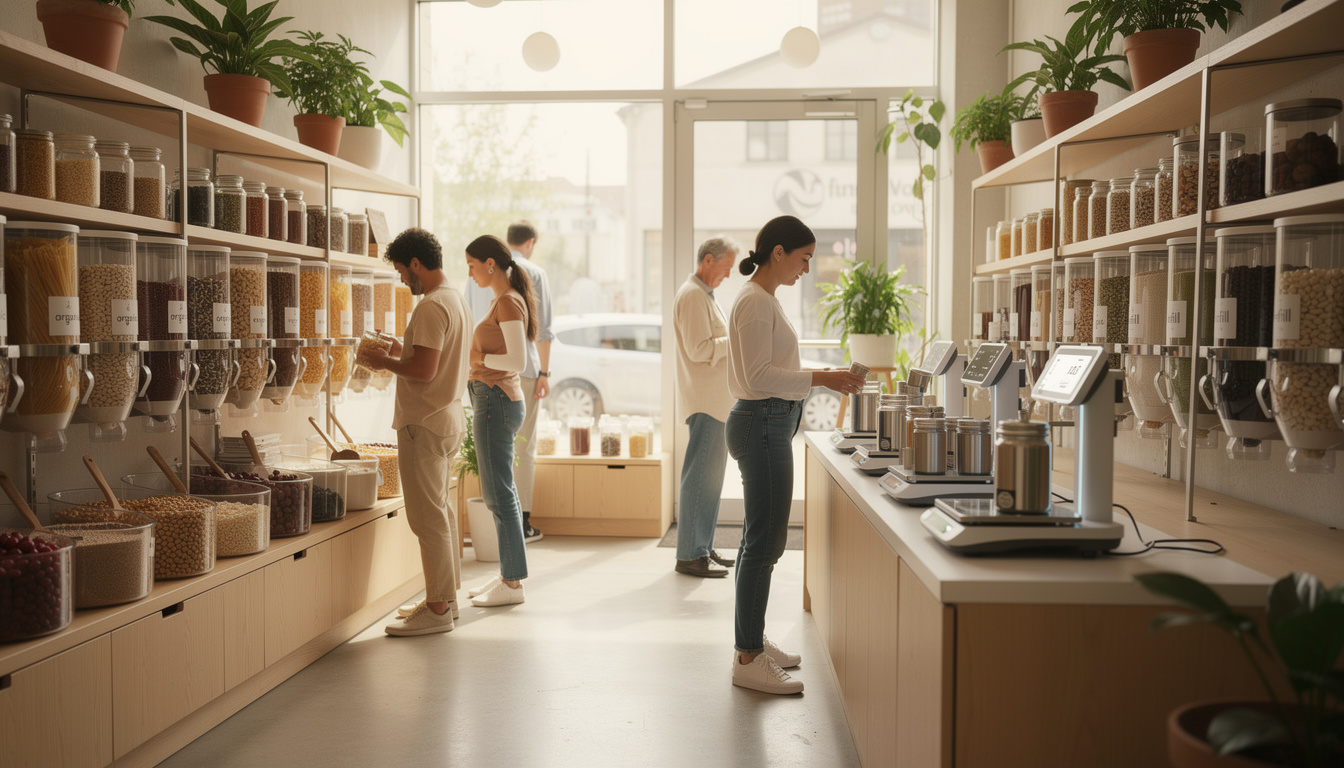
La vidéo ci‑dessus éclaire les tendances générales ; elle montre aussi que la découverte du vrac se fait largement en magasin (32%), ce qui renforce l’impératif d’une expérience en point de vente bien pensée. Insight : le point de vente reste l’acteur clé pour transformer la curiosité en pratique régulière.
Verrous logistiques et innovations nécessaires pour la distribution
Les enseignes testent des solutions : balances intelligentes, fontaines à recharges, systèmes de consigne et unités de lavage centralisées pour contenants réutilisables. Techniquement, la montée en charge nécessite des protocoles communs et des investissements en automatisation pour réduire le surcoût horaire en magasin.
Du côté des matériaux, la filière peut s’appuyer sur des alternatives comme le béton de chanvre pour les aménagements durables d’espaces de stockage et sur des filières locales pour minimiser l’empreinte. Un exemple concret : l’épicerie pilote «L’Épicerie du Muret» a mis en place une consigne mutualisée avec deux boulangeries voisines et a réduit les pertes de marchandises de 14% en six mois. Insight : l’innovation logistique et l’investissement initial permettent d’économiser sur le long terme et renforcent la confiance sanitaire.
Les retours d’expérience montrent que la consigne et la mise à disposition de contenants gratuits ou consignés sont des leviers puissants pour lever le frein organisationnel. Insight : rendre le geste simple et peu contraignant est la condition sine qua non de la montée en fréquence d’achat.
Relancer le vrac : leviers politiques, économiques et opérationnels pour une véritable relance
Trois axes prioritaires émergent. D’abord, une politique de soutien (subventions ciblées, exonérations temporaires sur matériel de pesée et lavage) qui compense le coût d’amorçage. Ensuite, standardiser les protocoles d’hygiène et de traçabilité pour restaurer la confiance du consommateur. Enfin, stimuler la répartition des prix en favorisant les circuits courts et les groupements d’achat pour réduire le coût final.
Sur le plan pratique, la formation des équipes magasin et l’intégration d’outils numériques (applications de calcul prix/quantités, QR codes traçables) amènent de la clarté au consommateur. Pour des solutions concrètes à appliquer à la maison et réduire l’usage d’emballages, des tutoriels existent, par exemple pour fabriquer ses produits ménagers (DIY pour produits ménagers), ou pour mieux comprendre comment éliminer les emballages plastiques au quotidien.
Insight : la relance passe par un couplage de mesures publiques, d’innovations industrielles et d’un accompagnement du comportement consommateur.
Opportunités sectorielles : beauté, hygiène et nouveaux formats
Les tests montrent un fort potentiel hors alimentaire : la cosmétique solide et les fontaines à gel douche recueillent de l’intérêt, notamment chez les 25‑34 ans. Ce basculement nécessite des protocoles de distribution adaptés (pompes dédiées, contrôles microbiologiques réguliers) mais ouvre de nouveaux volumes et rentabilise l’investissement par produit.
Un autre levier est la coopération entre enseignes et réseaux locaux pour mutualiser les coûts de collecte et lavage, inspirée des systèmes de réemploi industriels. Pour mieux saisir la tension prix/perception, lire aussi l’enquête sur le coût du manger durable (manger durable coûte cher). Insight : l’élargissement à la beauté et l’hygiène offre une fenêtre commerciale essentielle pour rendre la filière auto‑suffisante.
La trajectoire du vrac ressemble parfois à la restauration d’un muret en pierres sèches : il faut du temps, des savoir‑faire, et des interventions précises pour qu’ensemble tienne la pente. En articulant réglementation, innovation et pédagogie sur le point de vente, la filière peut sortir de sa stagnation et répondre à l’ambition d’une consommation réellement durable.
Note d’encouragement : persévérer, tester et documenter chaque expérimentation locale est la clef pour construire un modèle robuste. 🏗️ 🌿 🧱 📐

